Gaasituru ülevaade 3. kvartal 2026
Euroopa läheb talvele vastu suurenenud riskide tingimustes
- Euroopa gaasiturg siseneb pingelisemasse keskkonda
- Euroopa gaasihoidlad: täitmise puudujääk suureneb
- Konkurents LNG-lastide pärast kasvab, sest Lähis-Ida pakkumine püsib piiratud
- Neljandas kvartali gaasituru väljavaade: keskmesse tõusevad ilm ja LNG kättesaadavus
Euroopa gaasiturg siseneb pingelisemasse keskkonda
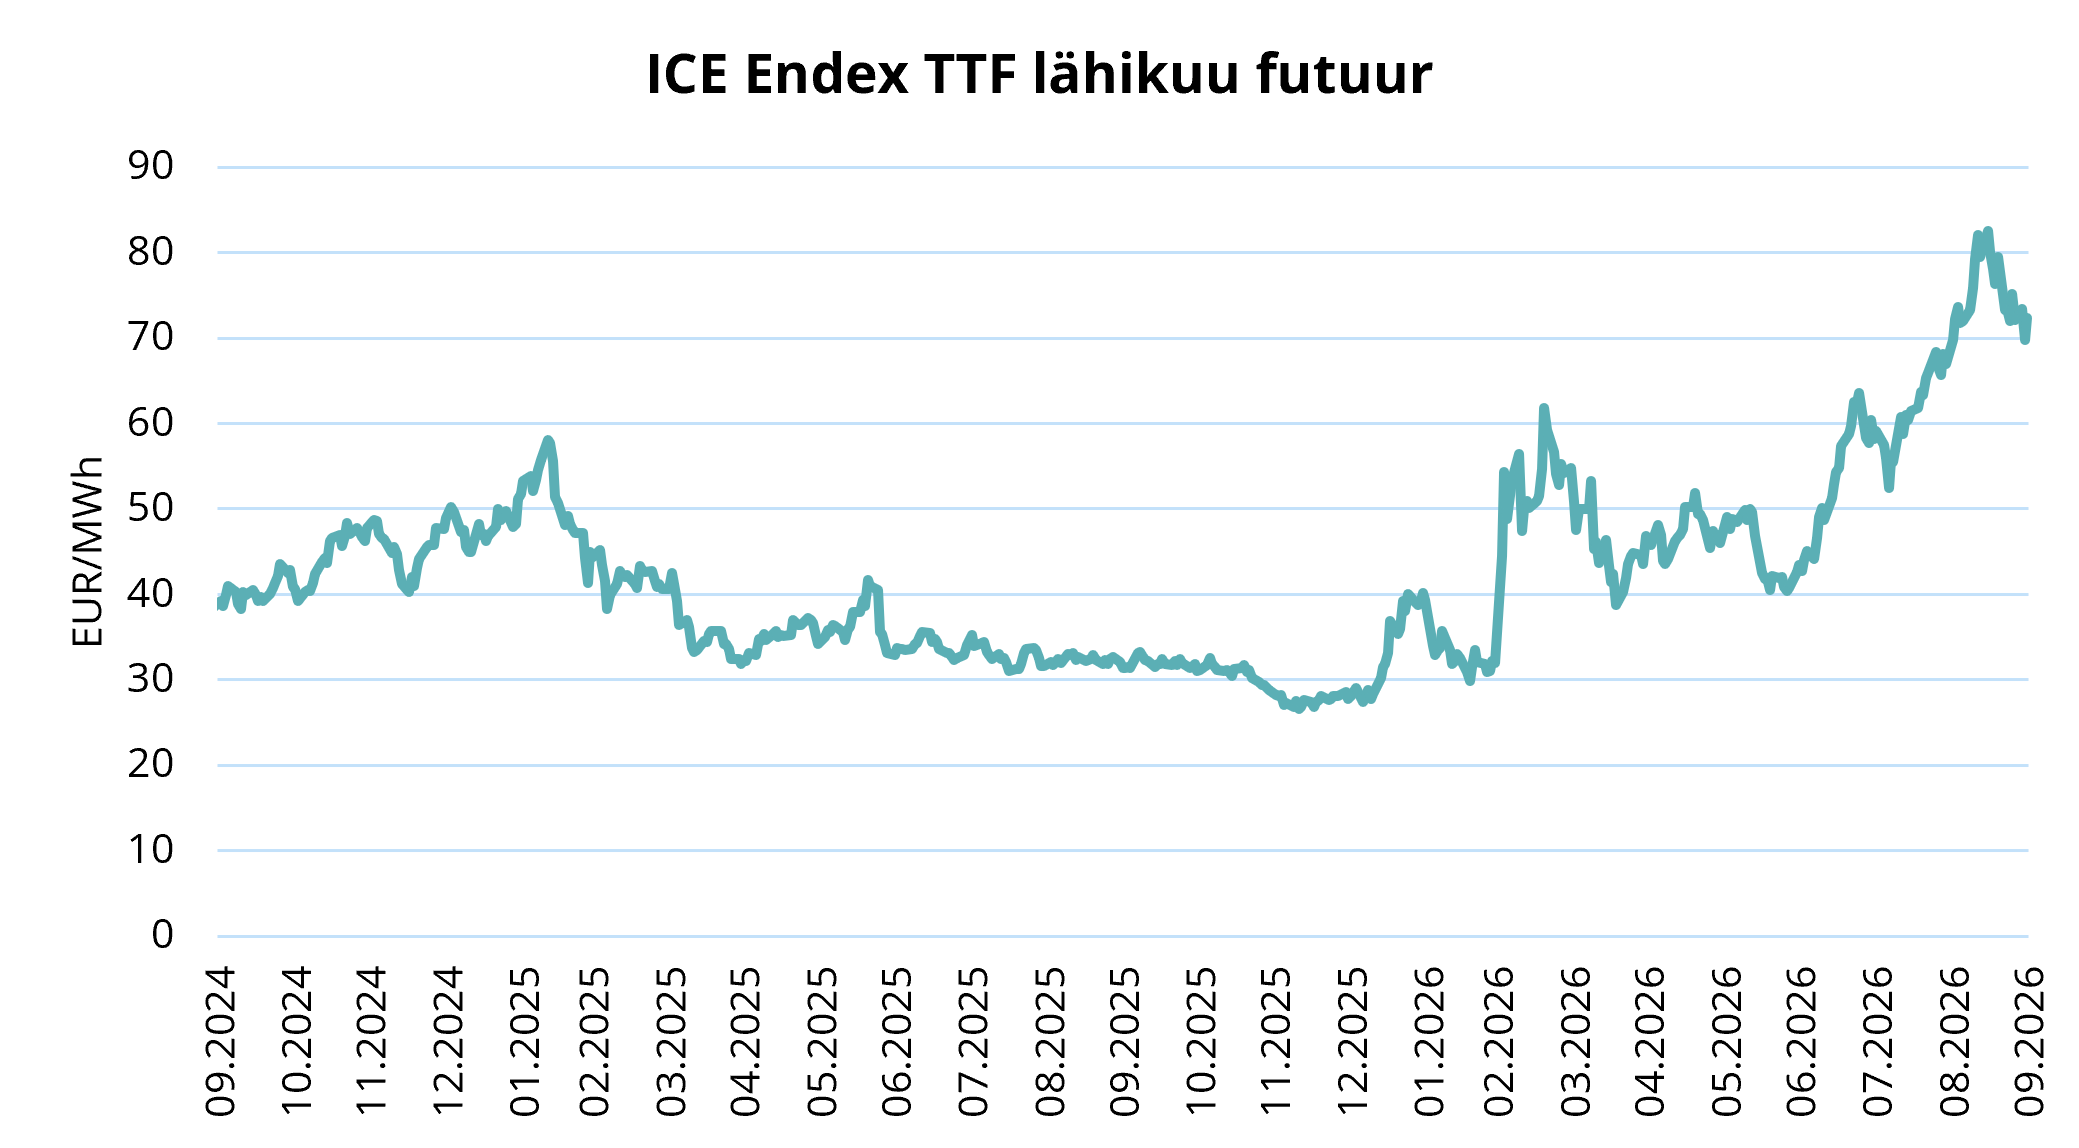
Kolmas kvartal tõi Euroopa gaasituru dünaamikasse märkimisväärse muutuse. Pärast teise kvartali suhteliselt stabiilseid olusid, mil TTF-i lähima kuu futuurid kauplesid valdavalt vahemikus 40–50 EUR/MWh, keskendus turg kolmanda kvartali alguses eelkõige sellele, kas gaasivarud suudetakse enne talve taastada. Juuni lõpuks olid hoidlad täidetud vaid ligikaudu 50% ulatuses, mis oli umbes 15 protsendipunkti vähem kui aasta varem samal ajal ja alla viie aasta keskmise. Kvartali edenedes suurenes vahe veelgi, kuigi varud jätkasid absoluutmahus kasvu. Seetõttu sõltus Euroopa sisestushooaja viimastel kuudel üha enam suuremahulisest LNG impordist.
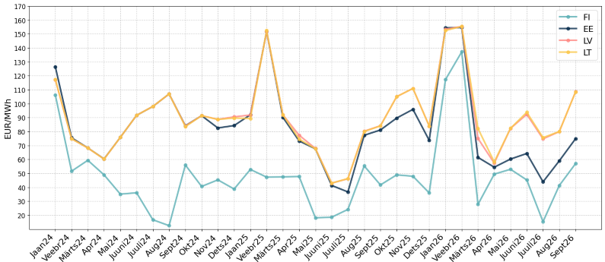
Joonis 1. Gaasihinnad, Refinitiv
TTF-i hinnad peegeldasid turutasakaalu muutust. Pärast juuni lõpetamist alla 45 EUR/MWh tõusid lähima kuu hinnad kolmandas kvartalis, ulatudes ligikaudu 84,50 EUR/MWh-ni, ning püsisid peaaegu kogu kvartali tugevas tõusutrendis. Hinnatõusu põhjustasid Lähis-Idast pärit LNG tarnete jätkuvad häired, üha keerulisem varude olukord ning tugevnenud konkurents Aasiaga paindlike LNG-lastide pärast. Septembri lõpus oli TTF-i hind endiselt umbes 70 EUR/MWh — küll kvartali tippudest madalam, kuid teises kvartalis täheldatud tasemetest märksa kõrgem.
Peamine erinevus võrreldes teise kvartaliga oli füüsiliste tarnepiirangute püsimine. Teises kvartalis põhjustasid geopoliitilised arengud märkimisväärset volatiilsust, kuid vaherahukokkulepe ja suve algus leevendasid pinget Euroopa gaasiturul. Kolmandas kvartalis vähendas Hormuzi väina sisuline sulgemine pärast USA ja Iraani vahelise vaherahukokkuleppe nurjumist märgatavalt Katarist ja teistelt Lähis-Ida tarnijatelt pärineva LNG kättesaadavust.
Vaatamata Lähis-Ida LNG kättesaadavuse vähenemisele on Euroopa vältinud füüsilist tarnepuudujääki, kuid seda kõrgema hinna arvelt. Alternatiivsed LNG tarned, eelkõige Atlandi ookeani piirkonnast, koos jätkuva torugaasi impordiga on võimaldanud turul füüsilist tasakaalu säilitada. Katari mahtude kadumine on siiski suurendanud konkurentsi ülejäänud paindlike lastide pärast ning muutnud Euroopa turu üleilmse LNG pakkumise ja nõudluse arengu suhtes märksa tundlikumaks. Kogu suve konkureeris Euroopa Aasia ostjatega üha enam spot-turul saadaolevate LNG-lastide pärast, kusjuures nende ligimeelitamiseks hoidis TTF vajaduse korral konkureerivate sihtturgude ees hinnapreemiat.
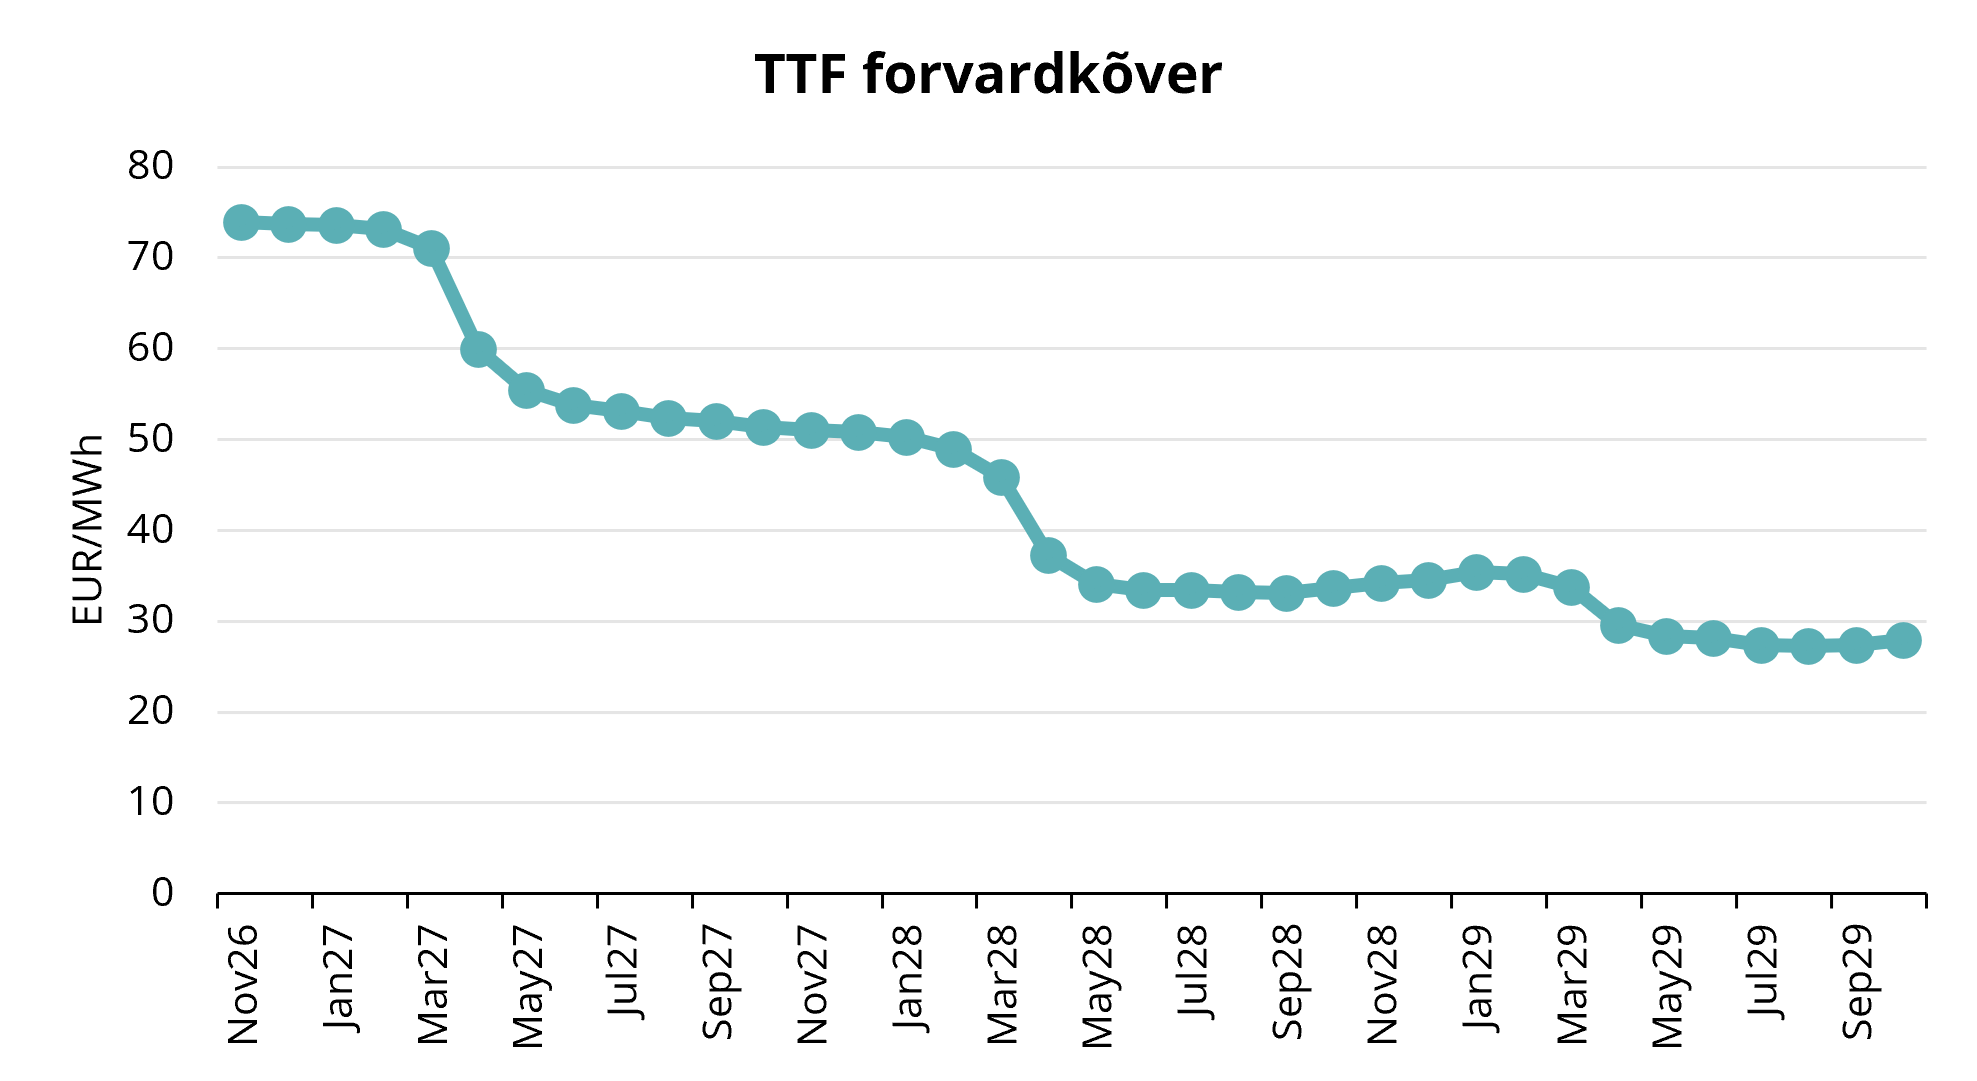
Joonis 2. TTF forvardhinnad, Refinitiv
ICE Endexi TTF lähikuu võrdlusindeksi keskmine hind 2026. aasta II kvartalis oli 63,69 EUR/MWh. Lähima täiskuu ehk 2026. aasta novembri forvardlepingud sulgusid 30. septembril hinnaga 72,357 EUR/MWh.
2026. aasta osas muutus forvardkõver märtsis backwardation-tüüpi kõveraks, mis tähendab, et iga järgnev kuu kõveral on eelmisest odavam, ning see olukord püsib endiselt (vt joonis 2). Forvardkõveral on järsk hinnalangus 2027. aasta märtsi ja aprilli vahel ning ka 2027. kalendriaasta on backwardation’is.
Euroopa gaasihoidlad: täitmise puudujääk suureneb
Euroopa alustas kolmandat kvartalit ajaloolisest tasemest märksa väiksemate gaasivarudega, mistõttu tuli enne kütteperioodi hoidlate täitmiseks teha ulatuslikke lisasüste. Kuigi varud suurenesid juulis, augustis ja septembris, ei olnud sisestamise tempo piisav, et esimesel poolaastal tekkinud mahajäämust tasa teha. ELi hoidlate täituvus kasvas juuli alguse ligikaudu 50%-lt septembri lõpuks umbes 71%-ni, kuid erinevus viie aasta keskmisega suurenes ligikaudu 15 protsendipunktini.
Peamine põhjus oli see, et ajalooliste tasemete saavutamiseks pidi Euroopa sisestama gaasi tavapärasest aastast märksa kiiremini. Samal ajal muutus füüsiline turg üha pingelisemaks, sest Lähis-Ida LNG kättesaadavus jäi piiratuks. Vaatamata jätkuvale sisestamisele jäi kumulatiivne täitmine maha tempost, mis oleks olnud vajalik puudujäägi täielikuks kõrvaldamiseks enne talve.
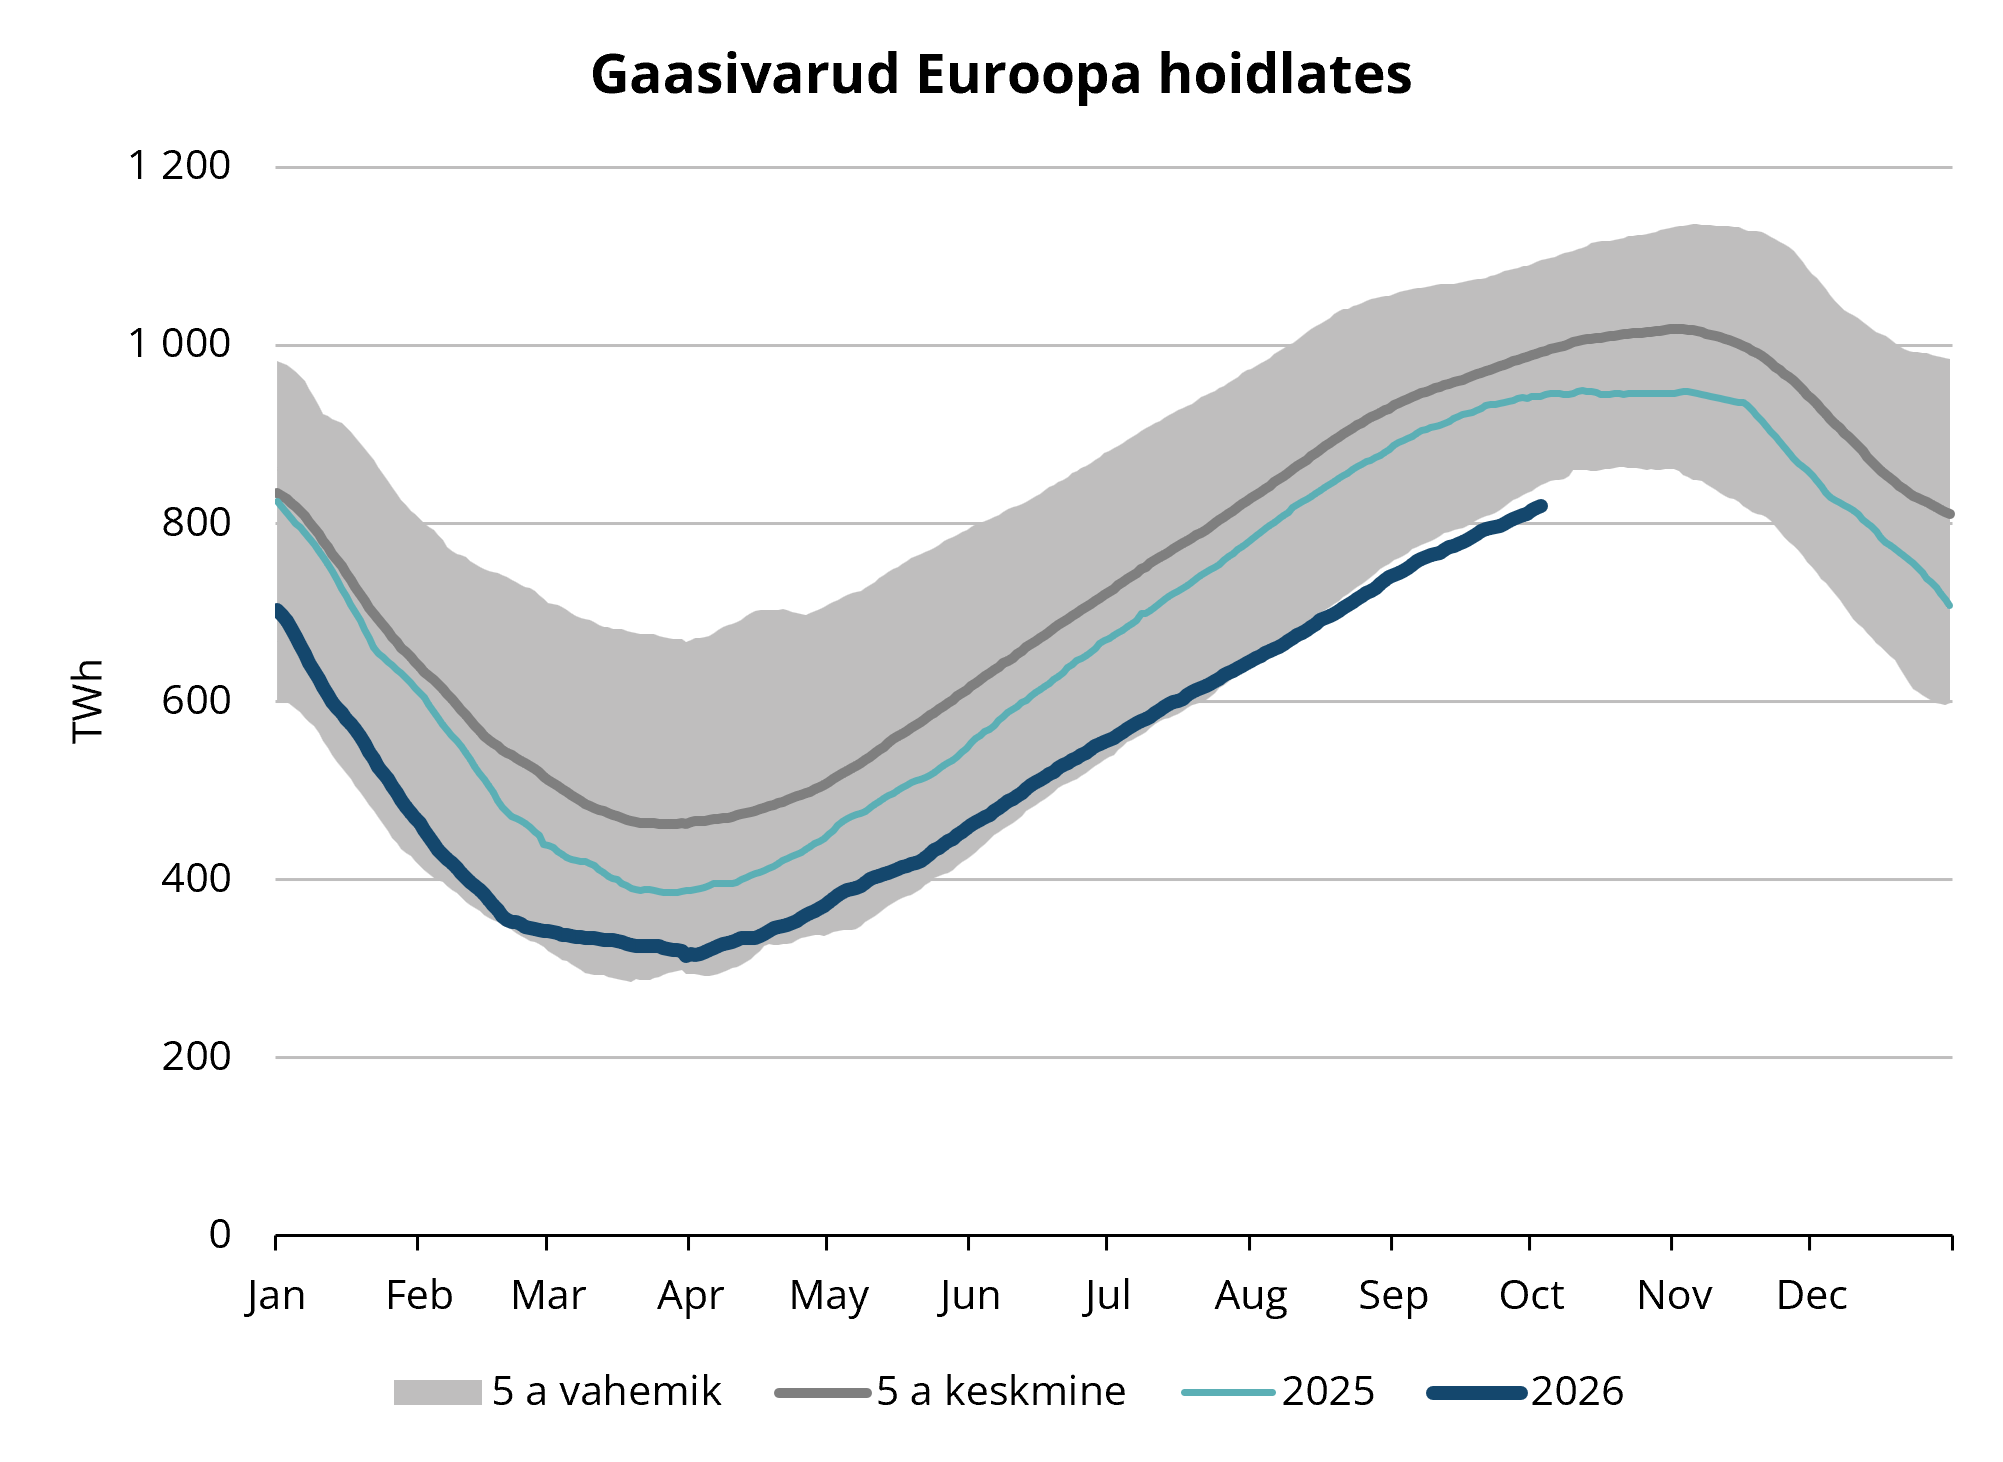
Joonis 3. Gaasivarud Euroopa hoidlates, 2020–2025, AGSI+
Ka hoidlate kasutamise majanduslik tasuvus jäi keeruliseks. TTF-i forvardkõver pakkus turuosalistele jätkuvalt vähe stiimulit osta gaasi suvel ja müüa seda talvel, kuna backwardation püsis suure osa sisestushooajast. See on eriti oluline aastal, mil Euroopa pidi madala algtaseme tõttu täitma hoidlaid tavapärasest jõulisemalt. Kui suve- ja talvehindade vahe ei ole piisavalt positiivne, ei kata forvardturg gaasi ladustamisega seotud kulusid täielikult, suurendades teiste sisestamist toetavate mehhanismide tähtsust.
Septembri lõpuks jäid Euroopa varud viie aasta keskmisest märksa madalamaks ning Euroopa Komisjon hoiatas, et madalate varude ja tarnehäirete koosmõju võib talvel tekitada märkimisväärset hinnasurvet.
Talve eel on põhiküsimus, kas enne kütteperioodi kogutud varud pakuvad piisavat puhvrit oodatust suurema nõudluse või uute tarnehäirete vastu. Kuna talve alustatakse madalama laoseisu ja ebakindlama LNG kättesaadavusega, muutub ilm turu pingelisuse üha olulisemaks määrajaks.
Euroopal on piisavalt LNG taasgaasistamise võimsust, mistõttu ei pea maa-aluste hoidlate täituvus tingimata jõudma ajalooliselt sihiks seatud 90%-ni. Edaspidi võib ligikaudu 70% täituvus olla piisav, kui LNG kättesaadavus püsib hea, üleilmsel LNG turul ei teki suuri häireid ja ilmastikutingimused jäävad ajaloolise keskmise lähedale.
Konkurents LNG-lastide pärast kasvab, sest Lähis-Ida pakkumine püsib piiratud
Lähis-Ida LNG ekspordi häired muutsid kolmandas kvartalis põhjalikult üleilmset gaasibilanssi. Kuna Katar moodustab olulise osa üleilmsest LNG pakkumisest ning veod läbi Hormuzi väina olid tugevalt piiratud, pidid Euroopa ja Aasia alternatiivsete lastide pärast aktiivsemalt konkureerima. See suurendas Atlandi ookeani piirkonna LNG, eelkõige USA mahtude tähtsust, sest mõlemad regioonid püüdsid Lähis-Ida pakkumise kaotust korvata.
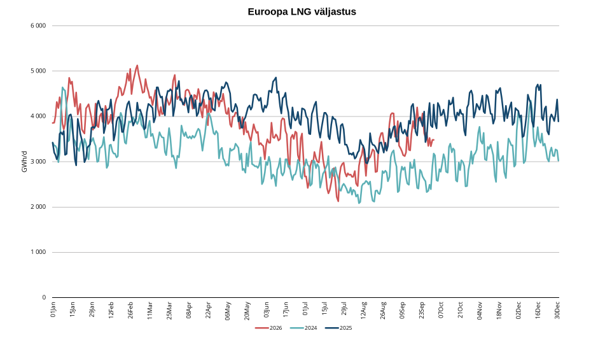
Joonis 4. Euroopa LNG väljastus, 2024–2026, Refinitiv
Euroopa LNG import oli teises kvartalis väga nõrk ning sama suundumus jätkus juuli alguses. Euroopa üldist laoseisu arvestades ei olnud see jätkusuutlik ja Euroopa pidi ligi meelitama rohkem paindlikke LNG-laste. See õnnestus, kuid paindlike lastide ligimeelitamiseks vajalik hind tõusis märgatavalt, hoogustades TTF-i hinnatõusu. TTF-i preemia JKM-i ees suurenes piisavalt, et suunata paindlikud lastid Euroopasse (vt joonis 4).
Euroopa ja Aasia hindade omavaheline suhe muutus seetõttu kvartali jooksul üha olulisemaks. Euroopa ostjad vajasid LNG-d, et korvata Lähis-Ida pakkumise vähenemist ja taastada kahanenud varud, kuid ka Aasia ostjad seisid silmitsi Katari LNG väiksema kättesaadavusega. Kui Aasia hinnad tõusid Euroopa võrdlustasemest kõrgemale, muutusid paindlikud Atlandi lastid Aasia sihtkohtadele üha atraktiivsemaks, suurendades konkurentsi Euroopa tarnete pärast.
Turg sõltus endiselt suurel määral Aasia nõudluse arengust. Kõrged hinnad on mitmel Aasia turul juba soodustanud nõudluse vähenemist, samas kui tuumaenergia tootmine ja alternatiivsed energiaallikad pakuvad Jaapanis ja Lõuna-Koreas teatavat paindlikkust. Külmem talv Põhja-Aasias võib aga LNG nõudlust kiiresti suurendada just ajal, mil ka Euroopa peab varusid intensiivselt kasutama. Seetõttu on hiljutistes turuhinnangutes esile tõstetud LNG hinnatõusu võimalust juhul, kui Euroopa ja Aasia nõudlus tugevnevad samal ajal.
Neljanda kvartali gaasituru väljavaade: keskmesse tõusevad ilm ja LNG kättesaadavus
Euroopa alustab 2026. aasta viimast kvartalit märksa keerulisemas olukorras kui aasta alguses. Hoidlate täituvus on esimese kvartali lõpus registreeritud alla 30% tasemelt oluliselt suurenenud, kuid paranemine ei ole olnud piisav, et varasemate aastatega tekkinud vahet vähendada. Vastupidi, puudujääk nii 2025. aasta kui ka viie aasta keskmisega võrreldes on kolmandas kvartalis suurenenud. Kuna sisestushooaeg on sisuliselt lõppemas, nihkub turu tähelepanu hoidlate täitmiselt üha enam talvise väljavõtu tempole.
Peamine ebakindluse allikas on talvine ilm. Tavapärane või pehme talv võimaldaks olemasolevatel varudel ja kättesaadaval LNG impordil pakkuda piisavat paindlikkust, eriti kui torugaasi vood püsivad stabiilsena ning Atlandi ookeani piirkonnast on saadaval täiendavat LNG-d. Tavapärasest külmem talv suurendaks aga väljavõtu tempot ajal, mil varud on juba ajaloolisest tasemest madalamad. Seetõttu on TTF-i hindade tundlikkus ilmastiku suhtes tõenäoliselt märksa suurem kui aastatel, mil varude tase on olnud kindlam.
Sama oluline on üleilmne LNG tasakaal. Katari LNG ekspordi jätkuvad häired eemaldavad maailmaturult märkimisväärse pakkumisallika, samal ajal kui Hormuzi väina sisuline sulgemine piirab endiselt mõjutatud tootjate võimalust taastada tavapärane eksporditase. Turg ei oota sellele probleemile kiiret lahendust ning suure tõenäosusega jätkuvad Hormuziga seotud raskused ka neljandas kvartalis. See, kuidas ja millal USA ning Iraani vaheline olukord laheneb, kujuneb lähikuude hinnaliikumise võtmeteguriks.
Samal ajal peab Euroopa Aasiaga võistlema saadaolevate paindlike LNG-lastide pärast. Kui Aasia nõudlus püsib mõõdukas, peaks Euroopa suutma ligi meelitada piisavalt LNG-d küll kõrgema, kuid talutava hinnaga. Tugeva Aasia nõudluse, külmema Euroopa ilma või täiendavate tarnehäirete koosmõju võib aga üleilmset LNG tasakaalu kiiresti pingestada. Hiljutised turuarengud näitavad juba, et Euroopa maksab saadaolevate lastide kindlustamiseks vajaduse korral lisatasu.
Kokkuvõttes alustab Euroopa gaasiturg neljandat kvartalit väiksema hoidlate paindlikkuse ja pingelisema üleilmse LNG turuga, kui algselt oodati. Talve keskne küsimus on, kas Lähis-Ida väiksemat LNG pakkumist suudetakse piisavalt korvata Atlandi ookeani piirkonna tootmisega ning kas Euroopa nõudlus püsib piisavalt mõõdukas, et vältida varude kiiret vähenemist. Seetõttu jäävad TTF-i hinnad tõenäoliselt väga tundlikuks ilmaennustuste, LNG voogude ja üleilmset LNG kaubandust mõjutavate geopoliitiliste arengute suhtes.
See turuülevaade on tehtud informatiivsel eesmärgil. Meie eesmärk on koguda heas usus erinevatest allikatest kõige olulisemad andmed, kuid analüüsi ei tohiks käsitleda kui nõuannet ega võtta ainsaks tegevuse aluseks.