Elektrituru ülevaade 3. kvartal 2026
Suvised hinna miinimumid annavad teed kasvavatele talveriskidele
- Tugev kohalik pakkumine, kuid kõrgemad regionaalsed hinnad
- Eesti ja Läti hinnad lahknevad veelgi
- IV ja I kvartali väljavaade: talve jooksul oodatakse kõrgemaid hindu
Tugev kohalik pakkumine, kuid kõrgemad regionaalsed hinnad
Kolmas kvartal algas aasta madalaimate hindadega Soomes ja Eestis. Juulis oli Soome keskmine hind 15,37 EUR/MWh ja Eesti oma 43,93 EUR/MWh, mida toetasid Soome tuumaelektrijaamade hea käideldavus ja hooajaliselt madal tarbimine. Lätis ja Leedus oli kvartali odavaim kuu samuti juuli, kuid selgelt kõrgemal tasemel, ligikaudu 75 EUR/MWh. Seejärel hinnad tõusid augustis ning järsemalt septembris, mil Läti ja Leedu keskmine hind oli ligikaudu 108,5 EUR/MWh, Eestis 74,85 ja Soomes 56,98 EUR/MWh.
Kogu kvartali lõikes oli Soome keskmine hind 37,9 EUR/MWh, Eestis 59,3, Lätis 87,7 ja Leedus 88,0 EUR/MWh. 2025. aasta III kvartaliga võrreldes olid Soome ja Eesti hinnad veidi madalamad (vastavalt 2,5 ja 5,8 EUR/MWh võrra), Läti ja Leedu hinnad seevastu ligikaudu 18 EUR/MWh kõrgemad.
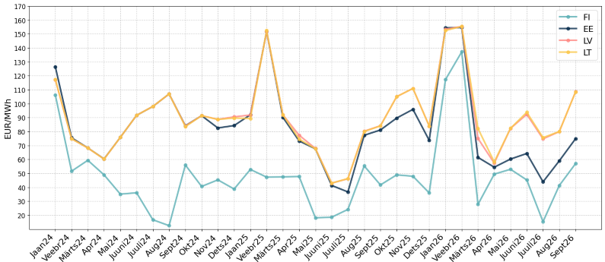
Joonis 1 Elektri spothinna kuukeskmised 2024–2026
Läti ja Leedu hinnatõusu ei põhjustanud kohalike tingimuste halvenemine. Tuule kiirus Baltikumis oli pikaajalisele keskmisele lähedane või sellest veidi kõrgem ning uued tootmisvõimsused suurendasid pakkumist jätkuvalt. Leedu tuuleenergia toodang oli aasta varasemaga võrreldes märkimisväärselt suurem ning Läti ja Leedu päikeseenergia toodang jõudis seni kõrgeimale tasemele, kusjuures Läti suvine päikeseelektri toodang oli ligikaudu kaks korda suurem kui eelmisel aastal.
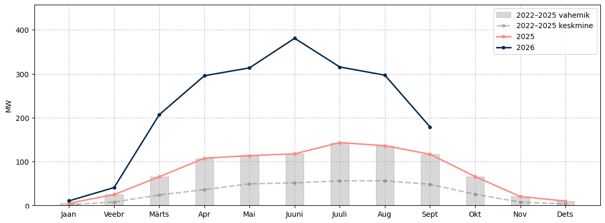
Joonis 2 Päikeseelektri toodangu kuukeskmine Lätis
Surve tulenes hoopis laiema regiooni kõrgemast hinnatasemest. Põhjamaade süsteemihind oli III kvartalis keskmiselt 74,6 EUR/MWh, samas kui aasta varem oli see 36,05 EUR/MWh; Lõuna-Rootsi (SE4) hind oli 86,0 (aasta varem 57,1) ja Saksamaa hind 125,7 EUR/MWh (aasta varem 82,8). Põhjamaade hüdroreservuaaride täituvus oli II kvartalis normaalsest selgelt madalam, mis vähendas odava hüdroenergia pakkumist. Samal ajal olid gaasihinnad ligikaudu kaks korda kõrgemad kui aasta tagasi, mis tõstis elektrihindu Saksamaal ja teistel Mandri-Euroopa turgudel.
Tänu suuremale tuule- ja päikeseenergia osakaalule importisid Läti ja Leedu elektrit vähem kui aasta tagasi ning Leedu eksportis päevastel tundidel sageli Rootsi. Kuna Rootsi hinnad olid aga kõrgemad, oli ka nende ülejäägitundide hind selgelt kõrgem kui eelmisel aastal. Tundidel, mil kohalikust tuule- ja päikeseenergiast ei piisanud, kujundas hinna kallim fossiilkütusel põhinev tootmine, olgu see siis kohalik või imporditud.
September lisas survet veelgi. Tarbimine hakkas ilmade jahenemisega taastuma ning mitu Soome tuumaenergiaüksust, sealhulgas Olkiluoto 3, jäid iga-aastasele hooldusele. Septembris oli Soome tuumaelektri toodang keskmiselt ligikaudu 2,4 GW, mis on vaid veidi üle poole Soome tuumaenergia paigaldatud võimsusest.
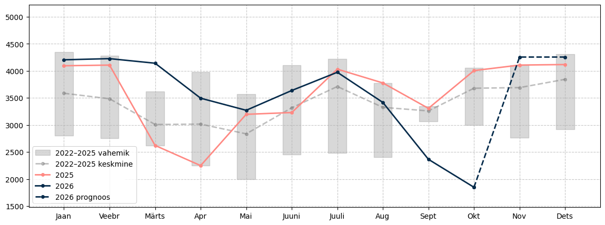
Joonis 3 Tuumaelektri toodangu kuukeskmine Soomes
Eesti ja Läti hinnad lahknevad veelgi
Eesti ja Läti hinnavahe kasvas jätkuvalt. III kvartalis oli Läti keskmiselt 28,4 EUR/MWh kallim kui Eesti, võrreldes 17,7 EUR/MWh-ga II kvartalis ja vaid 5,2 EUR/MWh-ga aasta varem. Septembri vahe 33,7 EUR/MWh oli viimaste aastate suurim kuine näitaja.
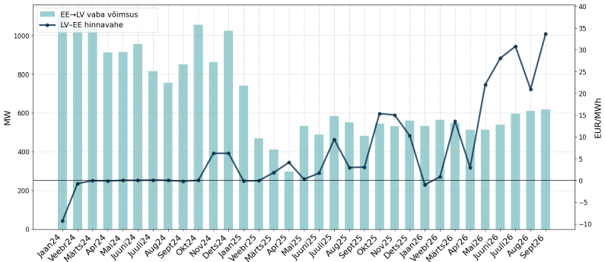
Joonis 4 Läti ja Eesti vahelise hinnavahe ning vaba ülekandevõimsuse kuukeskmine
Peamine põhjus on Eesti–Läti ühenduse piiratud võimsus, kuna osa sellest on reserveeritud Balti balansseerimisturule. Kuna elekter liigub peamiselt Soomest lõuna suunas, on ühendus sageli täielikult koormatud. Sellisel juhul jääb Eesti hind Soome hinnale lähemale, samas kui Läti ja Leedu järgivad Lõuna-Rootsi ja Mandri-Euroopa hindu.
Kuigi vaba võimsus oli sarnane eelmise aastaga, oli hinnavahe märksa suurem. Põhjus on selles, et turgude vaheline erinevus ühenduse mõlemal küljel on kasvanud. Sel suvel oli Lõuna-Rootsi ja Soome hinnavahe palju suurem kui aasta tagasi. Seetõttu tekitas iga tund, mil ühendus oli täielikult koormatud, nüüd oluliselt suurema hinnavahe.
IV ja I kvartali väljavaade: talve jooksul oodatakse kõrgemaid hindu
Futuuriturg ootab sel talvel selgelt kõrgemaid hindu. 30. septembril, päev enne IV kvartali algust, kauples Leedu 2026. aasta IV kvartali toode ligikaudu 144 EUR/MWh juures ning 6. oktoobril 2027. aasta I kvartali toode ligikaudu 146 EUR/MWh juures. Võrdluseks: Leedu keskmine hind oli 2025. aasta IV kvartalis ligikaudu 100 EUR/MWh ja 2026. aasta I kvartalis ligikaudu 130 EUR/MWh, mil jaanuar ja veebruar olid väga külmad.
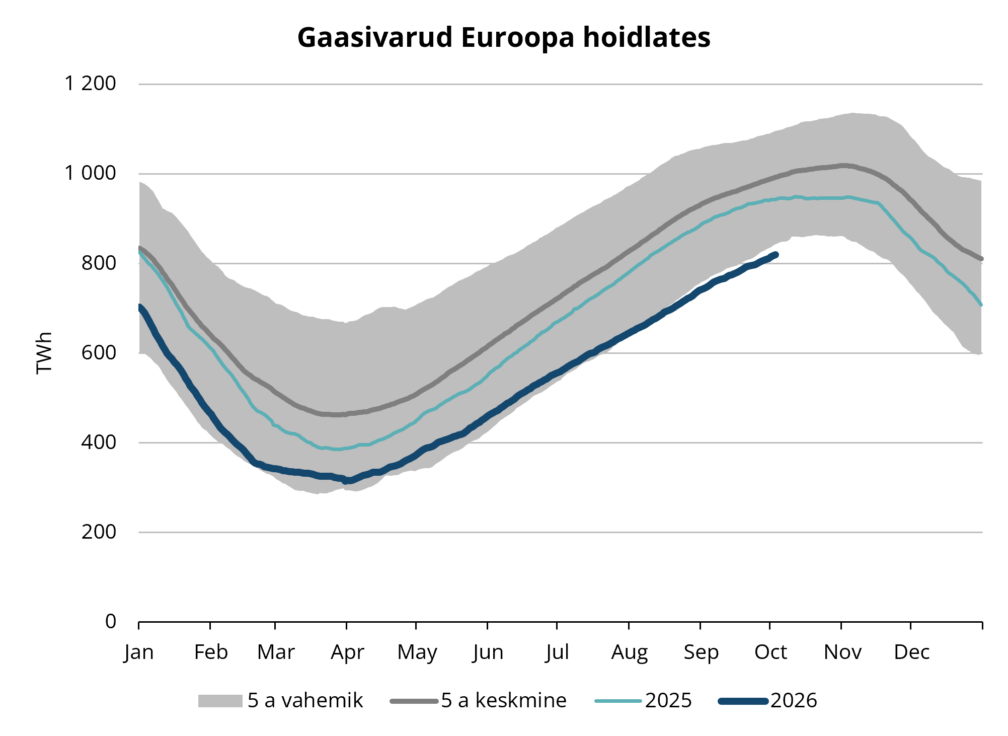
Peamised põhjused on samad tegurid, mis tõstsid hindu III kvartalis. Euroopa gaasihoidlad lähevad talvele vastu viie aasta keskmisest selgelt madalama täituvusega ja gaasihinnad püsivad kõrged, samal ajal kui Põhjamaade hüdrobilanss on normaalsest madalam. Temperatuuride langedes kasvab ka tarbimine hooajaliselt. Positiivse poole pealt oodatakse, et Soome tuumaelektrijaamad naasevad novembris täisvõimsusele ning Balti riikide tugev tuuleenergia võimsus aitab tuulistel päevadel hindu madalamal hoida.
Eeldame, et Eesti hind jääb Lätist ja Leedust mõnevõrra madalamaks. Talvel on vahe aga tavaliselt väiksem.
Nagu alati, on peamine kõikuv tegur ilm. Külmad ja vähese tuulega perioodid, nagu tänavu jaanuaris ja veebruaris, mil kuukeskmised hinnad ületasid kõikjal Baltikumis 150 EUR/MWh, on peamine hinnatõusu risk. Leebe ja tuuline talv võiks tuua hinnad praegustest futuuritasemetest allapoole. Teine oluline ebakindlustegur on arengud gaasiturul, sealhulgas USA ja Iraani vaheline olukord ning selle mõju veeldatud maagaasi (LNG) pakkumisele.