Обзор рынка электроэнергии за 3 квартал 2026 год
Летние минимумы уступают место растущим зимним рискам
- Сильное локальное предложение, но более высокие региональные цены
- Цены в Эстонии и Латвии продолжают расходиться
- Прогноз на IV и I кварталы: зимой ожидаются более высокие цены
Сильное локальное предложение, но более высокие региональные цены
Третий квартал начался с самых низких за год цен в Финляндии и Эстонии. В июле средняя цена в Финляндии составила 15,37 EUR/MWh, в Эстонии — 43,93 EUR/MWh, чему способствовали высокая доступность финских атомных энергоблоков и сезонно низкое потребление. В Латвии и Литве самым дешёвым месяцем квартала также стал июль, однако на заметно более высоком уровне — около 75 EUR/MWh. Затем цены выросли в августе и особенно резко в сентябре, когда средняя цена в Латвии и Литве составила около 108,5 EUR/MWh, в Эстонии — 74,85, а в Финляндии — 56,98 EUR/MWh.
В целом за квартал средняя цена в Финляндии составила 37,9 EUR/MWh, в Эстонии — 59,3, в Латвии — 87,7 и в Литве — 88,0 EUR/MWh. По сравнению с III кварталом 2025 года цены в Финляндии и Эстонии были немного ниже (на 2,5 и 5,8 EUR/MWh соответственно), тогда как в Латвии и Литве они были выше примерно на 18 EUR/MWh.
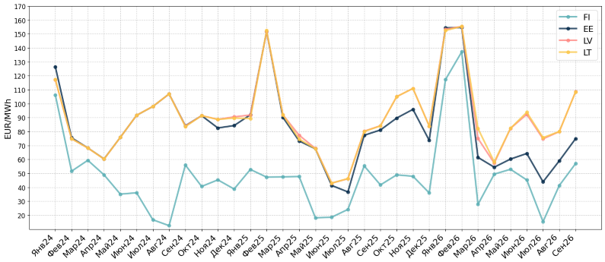
Рисунок 1 Среднемесячные спотовые цены на электроэнергию в 2024–2026 годах
Рост цен в Латвии и Литве не был вызван ухудшением местных условий. Скорость ветра в странах Балтии была близка к долгосрочному среднему уровню или немного превышала его, а новые мощности продолжали увеличивать предложение. Выработка ветровой энергии в Литве была значительно выше, чем годом ранее, а выработка солнечной энергии в Латвии и Литве достигла наивысших на сегодняшний день значений: летняя выработка солнечных электростанций в Латвии примерно вдвое превысила прошлогоднюю.
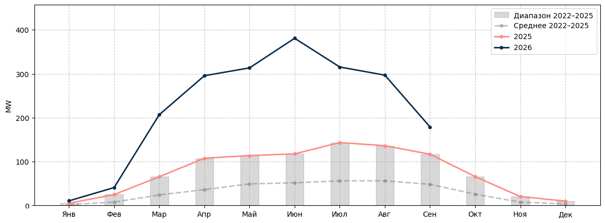
Рисунок 2 Среднемесячная выработка солнечной электроэнергии в Латвии
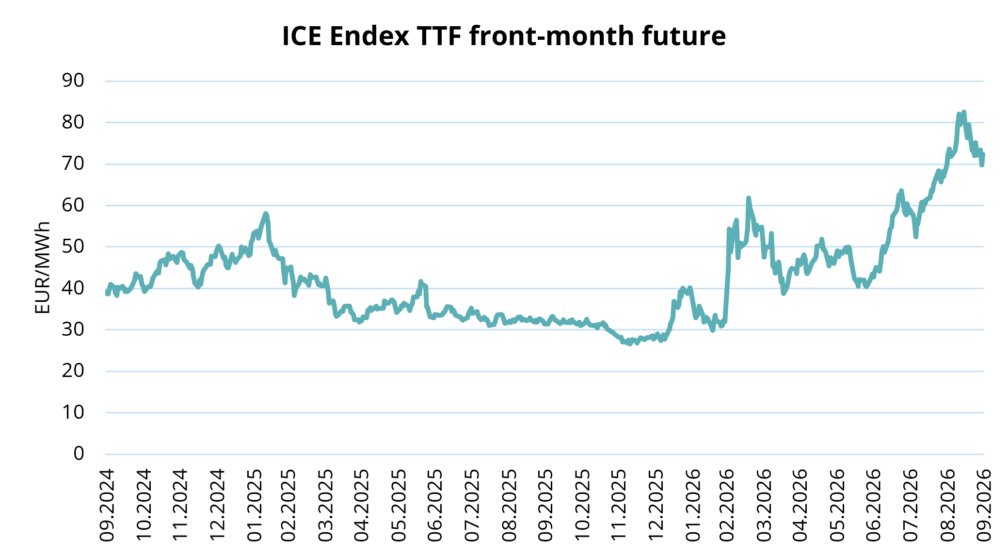
Давление на цены оказал более высокий ценовой уровень в регионе в целом. Системная цена Северных стран в III квартале в среднем составила 74,6 EUR/MWh против 36,05 EUR/MWh годом ранее, в Южной Швеции (SE4) — 86,0 против 57,1, а в Германии — 125,7 против 82,8 EUR/MWh. Уровень заполнения гидроводохранилищ в Северных странах во II квартале был значительно ниже нормы, что сократило предложение дешёвой гидроэнергии. Одновременно цены на газ были примерно вдвое выше, чем год назад, что подняло цены на электроэнергию в Германии и на других рынках континентальной Европы.
Благодаря росту выработки ветровой и солнечной энергии Латвия и Литва импортировали меньше электроэнергии, чем год назад, а Литва в дневные часы часто экспортировала электроэнергию в Швецию. Однако из-за более высоких цен в Швеции даже в эти часы избытка цены были заметно выше, чем в прошлом году. В часы, когда местной ветровой и солнечной генерации не хватало, цену устанавливала более дорогая генерация на ископаемом топливе — местная или импортируемая.
В сентябре давление на цены усилилось. С похолоданием потребление начало восстанавливаться, а несколько финских атомных энергоблоков, включая Олкилуото-3, были остановлены на ежегодное техническое обслуживание. В сентябре выработка финских АЭС в среднем составляла около 2,4 ГВт — лишь немногим более половины установленной мощности атомной генерации Финляндии.
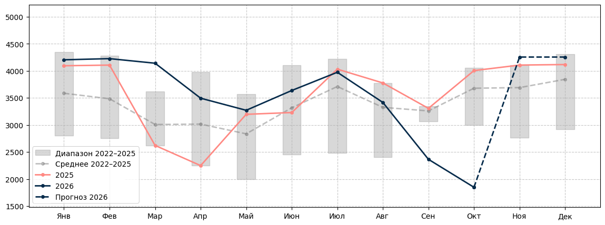
Рисунок 3 Среднемесячная выработка атомной электроэнергии в Финляндии
Цены в Эстонии и Латвии продолжают расходиться
Разница в ценах между Эстонией и Латвией продолжала расти. В III квартале Латвия в среднем была дороже Эстонии на 28,4 EUR/MWh — против 17,7 EUR/MWh во II квартале и всего 5,2 EUR/MWh годом ранее. Сентябрьская разница в 33,7 EUR/MWh стала наибольшим месячным значением за последние несколько лет.
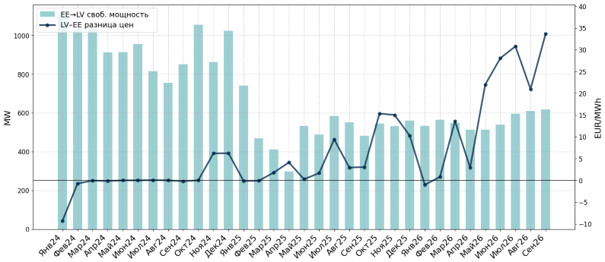
Рисунок 4 Среднемесячная разница цен между Латвией и Эстонией и свободная пропускная способность
Основная причина — ограниченная пропускная способность межсистемного соединения Эстония–Латвия, часть которой зарезервирована для балтийского рынка балансирования. Поскольку электроэнергия течёт преимущественно из Финляндии на юг, соединение часто загружено полностью. В этом случае цена в Эстонии остаётся ближе к финской, а Латвия и Литва следуют за ценами в Южной Швеции и континентальной Европе.
Хотя свободная пропускная способность была сопоставима с прошлогодней, разница в ценах оказалась гораздо больше. Это объясняется тем, что расхождение между рынками по обе стороны соединения выросло. Этим летом разница цен между Южной Швецией и Финляндией была значительно больше, чем год назад. Поэтому каждый час полной загрузки соединения теперь приводил к заметно большему ценовому разрыву.
Прогноз на IV и I кварталы: зимой ожидаются более высокие цены
Рынок форвардов ожидает заметно более высоких цен этой зимой. 30 сентября, за день до начала IV квартала, литовский контракт на IV квартал 2026 года торговался примерно по 144 EUR/MWh, а 6 октября контракт на I квартал 2027 года — примерно по 146 EUR/MWh. Для сравнения: средняя цена в Литве составила около 100 EUR/MWh в IV квартале 2025 года и около 130 EUR/MWh в I квартале 2026 года, когда выдались очень холодные январь и февраль.
Основные причины те же, что подняли цены в III квартале. Европейские газовые хранилища входят в зиму с уровнем заполнения заметно ниже среднего за последние пять лет, цены на газ остаются высокими, а гидробаланс стран Северной Европы ниже нормы. По мере снижения температур сезонно вырастет и потребление. Из позитивных факторов: ожидается, что финские атомные электростанции вернутся к полной мощности в ноябре, а мощная ветровая генерация в странах Балтии поможет удерживать цены на более низком уровне в ветреные дни.
Мы ожидаем, что цены в Эстонии останутся несколько ниже, чем в Латвии и Литве. Тем не менее зимой разница обычно меньше.
Как всегда, главным переменным фактором будет погода. Холодные и безветренные периоды, как в январе и феврале этого года, когда среднемесячные цены во всех странах Балтии превышали 150 EUR/MWh, представляют основной риск роста цен. Мягкая и ветреная зима может привести к тому, что цены окажутся ниже текущих уровней форвардных котировок. Другим ключевым фактором неопределённости остаётся ситуация на газовом рынке, включая обстановку вокруг США и Ирана и её влияние на поставки СПГ.