Обзор газового рынка за 3 квартал 2026 года
Европа входит в зиму в условиях повышенных рисков
- Европейский газовый рынок входит в более напряжённую фазу
- Европейские газохранилища: отставание по закачке нарастает
- Конкуренция за партии СПГ усиливается на фоне ограниченного предложения с Ближнего Востока
- Прогноз газового рынка на IV квартал: на первый план выходят погода и доступность СПГ
Европейский газовый рынок входит в более напряжённую фазу
Третий квартал ознаменовался значительными изменениями в динамике европейского газового рынка. После относительно стабильного II квартала, когда фьючерсы TTF на ближайший месяц торговались преимущественно в диапазоне 40–50 EUR/МВт·ч, в начале III квартала внимание рынка по-прежнему было сосредоточено на возможности восстановить запасы газа до наступления зимы. К концу июня хранилища были заполнены лишь примерно на 50%, что приблизительно на 15 процентных пунктов ниже показателя аналогичного периода прошлого года и среднего пятилетнего уровня. По мере развития квартала разрыв ещё больше увеличился, несмотря на продолжавшийся рост запасов в абсолютном выражении. В результате в заключительные месяцы сезона закачки Европа стала ещё более зависимой от значительных объёмов импорта СПГ.

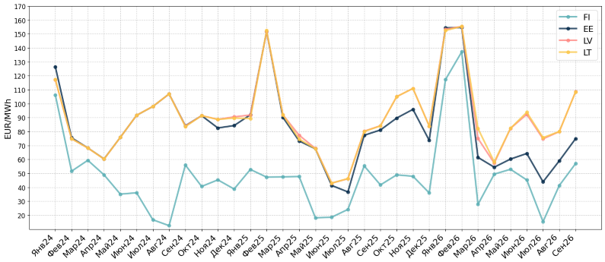
Рисунок 1. Цены на газ, Refinitiv
Цены TTF отражали изменение рыночного баланса. После завершения июня на уровне ниже 45 EUR/МВт·ч цены на ближайший месяц в III квартале выросли, достигнув примерно 84,50 EUR/МВт·ч, и практически весь квартал находились в устойчивом восходящем тренде. Рост был обусловлен сочетанием нескольких факторов: сохраняющимися перебоями в поставках СПГ с Ближнего Востока, всё более напряжённым положением с запасами и усилившейся конкуренцией с Азией за гибкие партии СПГ. К концу сентября цена TTF оставалась на уровне около 70 EUR/МВт·ч — ниже пиковых значений квартала, но значительно выше уровней, наблюдавшихся во II квартале.
Главным отличием от II квартала стало сохранение физических ограничений предложения. Во II квартале геополитические события вызывали существенную волатильность, однако соглашение о прекращении огня и наступление лета ослабили напряжение на европейском газовом рынке. В III квартале фактическое закрытие Ормузского пролива после срыва соглашения о прекращении огня между США и Ираном значительно сократило доступность СПГ из Катара и от других ближневосточных поставщиков.
Несмотря на сокращение доступности ближневосточного СПГ, Европе удалось избежать физического дефицита газа, однако это обошлось ей дороже. Альтернативные поставки СПГ, прежде всего из Атлантического бассейна, наряду с продолжающимся импортом трубопроводного газа позволили рынку сохранить физический баланс. Вместе с тем выпадение катарских объёмов обострило конкуренцию за оставшиеся гибкие партии и сделало европейский рынок заметно более чувствительным к изменениям глобального спроса и предложения на СПГ. На протяжении всего лета Европа всё активнее конкурировала с азиатскими покупателями за доступные спотовые партии СПГ, при этом TTF при необходимости сохранял премию к конкурирующим направлениям, чтобы привлечь поставки.
Средняя цена базового индекса ICE Endex TTF на ближайший месяц во II квартале 2026 года составила 63,69 EUR/МВт·ч. Форвардные контракты на ближайший полный месяц — ноябрь 2026 года — закрылись 30 сентября на уровне 72,357 EUR/МВт·ч.

Рисунок 2. Форвардные цены TTF, Refinitiv
Форвардная кривая на 2026 год в марте перешла в состояние бэквордации (backwardation), то есть каждый последующий месяц на кривой дешевле предыдущего, и эта ситуация сохраняется до сих пор (см. рис. 2). Наблюдается резкое снижение цен между мартом и апрелем 2027 года, а весь остальной календарный 2027 год также находится в бэквордации.
Европейские газохранилища: отставание по закачке нарастает
Европа вошла в III квартал с запасами в хранилищах, существенно ниже исторических уровней, что создало значительную потребность в дополнительной закачке до начала отопительного сезона. Хотя запасы продолжали расти на протяжении июля, августа и сентября, темпов закачки оказалось недостаточно, чтобы сократить отставание, накопившееся в первом полугодии. Заполненность хранилищ ЕС выросла с примерно 50% в начале июля до около 71% в конце сентября, однако разница с пятилетним средним значением увеличилась до приблизительно 15 процентных пунктов.
Основной причиной стало то, что для достижения исторических уровней Европе приходилось закачивать газ значительно быстрее, чем в обычный год. В то же время физический рынок становился всё более напряжённым из-за ограниченной доступности ближневосточного СПГ. Несмотря на продолжающуюся закачку, совокупный объём заполнения отставал от темпа, необходимого для полного устранения дефицита до наступления зимы.

Рисунок 3. Запасы газа в европейских хранилищах, 2020–2025 гг., AGSI+
Экономика хранения также оставалась непростой. Форвардная кривая TTF по-прежнему создавала для участников рынка ограниченный стимул покупать газ летом и продавать его зимой, поскольку бэквордация сохранялась на протяжении значительной части сезона закачки. Это особенно важно в год, когда из-за низкой исходной точки Европе требовалось заполнять хранилища более интенсивно, чем обычно. Если спред между летними и зимними ценами недостаточно положителен, форвардный рынок не покрывает полностью стоимость хранения газа, что повышает значимость других механизмов поддержки закачки.
К концу сентября запасы в европейских хранилищах оставались значительно ниже среднего пятилетнего уровня, а Европейская комиссия предупреждала, что сочетание низких запасов и перебоев в поставках может создать существенное ценовое давление зимой.
Ключевой вопрос накануне зимы заключается в том, обеспечат ли запасы, накопленные до начала отопительного сезона, достаточный буфер на случай более высокого, чем ожидалось, спроса или новых перебоев в поставках. Поскольку зима начинается с более слабой позиции по запасам и менее предсказуемой доступности СПГ, погода будет играть всё более важную роль в определении степени напряжённости рынка.
Важно отметить, что в Европе имеется достаточный резерв мощностей по регазификации СПГ, поэтому заполненность подземных хранилищ не обязательно должна достигать исторически установленного целевого уровня в 90%. В дальнейшем может оказаться достаточным уровень около 70%, при условии что доступность СПГ останется высокой, на мировом рынке СПГ не возникнет крупных сбоев, а погодные условия будут близки к историческим средним значениям.
Конкуренция за партии СПГ усиливается на фоне ограниченного предложения с Ближнего Востока
Перебои в экспорте СПГ с Ближнего Востока коренным образом изменили мировой газовый баланс в III квартале. Поскольку на Катар приходится значительная доля мирового предложения СПГ, а перевозки через Ормузский пролив были серьёзно ограничены, Европе и Азии пришлось более активно конкурировать за альтернативные партии. Это повысило значимость СПГ Атлантического бассейна, в первую очередь американских объёмов, поскольку оба региона стремились компенсировать выпадение ближневосточных поставок.
Импорт СПГ в Европу был очень слабым во II квартале, и эта тенденция сохранилась в начале июля. С учётом общей ситуации с запасами в Европе такое положение было неустойчивым, и Европе требовалось привлечь больше гибких партий СПГ. Это удалось, однако цена, необходимая для их привлечения, заметно выросла и тем самым подстегнула рост TTF. Премия TTF к JKM увеличилась в достаточной мере, чтобы направить гибкие партии в Европу (см. рис. 4).

Рисунок 4. Объёмы регазификации СПГ в Европе (send-out), 2024–2026 гг., Refinitiv
Поэтому соотношение европейских и азиатских цен приобретало в течение квартала всё большее значение. Европейским покупателям требовался СПГ, чтобы компенсировать выпадение ближневосточных поставок и восстановить истощённые запасы, но и азиатские покупатели столкнулись с сокращением доступности катарского СПГ. Когда азиатские цены поднимались выше европейского эквивалента, гибкие атлантические партии становились всё более привлекательными для азиатских направлений, что усиливало конкуренцию за поставки в Европу.
Рынок по-прежнему в значительной степени зависел от поведения азиатского спроса. Высокие цены уже стимулировали ответные меры со стороны спроса на ряде азиатских рынков, а атомная генерация и альтернативные источники энергии обеспечивают определённую гибкость в Японии и Южной Корее. Однако более холодная зима в Северной Азии может быстро увеличить спрос на СПГ именно тогда, когда и Европе потребуется интенсивный отбор газа из хранилищ. Поэтому в недавних рыночных оценках отмечается возможность роста цен на СПГ при одновременном усилении спроса в Европе и Азии.
Прогноз газового рынка на IV квартал: на первый план выходят погода и доступность СПГ
Европа входит в последний квартал 2026 года в значительно более сложной ситуации, чем в начале года. Запасы в хранилищах существенно выросли по сравнению с уровнем ниже 30%, зафиксированным в конце I квартала, однако этого улучшения оказалось недостаточно, чтобы сократить отставание от предыдущих лет. Напротив, дефицит относительно как 2025 года, так и среднего пятилетнего уровня в III квартале увеличился. Поскольку сезон закачки фактически подходит к концу, внимание рынка будет всё больше смещаться с заполнения хранилищ на темпы зимнего отбора.
Главным источником неопределённости станет зимняя погода. Нормальная или мягкая зима позволила бы существующим запасам и доступному импорту СПГ обеспечить достаточную гибкость, особенно если поставки трубопроводного газа останутся стабильными, а из Атлантического бассейна будут поступать дополнительные объёмы СПГ. Однако более холодная, чем обычно, зима приведёт к росту темпов отбора в момент, когда запасы и без того ниже исторических уровней. Чувствительность цен TTF к погоде, вероятно, будет значительно выше, чем в годы с более комфортным уровнем запасов.
Не менее важным будет глобальный баланс СПГ. Продолжающиеся перебои в экспорте катарского СПГ исключают из мирового рынка значительный источник предложения, а фактическое закрытие Ормузского пролива по-прежнему ограничивает возможности затронутых производителей вернуться к обычным объёмам экспорта. Рынок не ожидает быстрого решения этой проблемы, и, скорее всего, сложности с Ормузским проливом сохранятся и в IV квартале. То, как и когда будет урегулирована ситуация между США и Ираном, станет ключевым фактором динамики цен в ближайшие месяцы.
Одновременно Европе придётся конкурировать с Азией за доступные гибкие партии СПГ. Если азиатский спрос останется умеренным, Европа сможет привлечь достаточное количество СПГ по повышенным, но приемлемым ценам. Однако сочетание высокого азиатского спроса, более холодной погоды в Европе или новых перебоев в поставках способно быстро обострить глобальный баланс СПГ. Недавние события на рынке уже показывают, что при необходимости Европа готова платить премию, чтобы обеспечить себе доступные партии.
В целом европейский газовый рынок входит в IV квартал с меньшей гибкостью хранилищ и более напряжённым мировым рынком СПГ, чем ожидалось первоначально. Центральный вопрос предстоящей зимы — удастся ли достаточно компенсировать сокращение поставок СПГ с Ближнего Востока за счёт производства в Атлантическом бассейне и останется ли спрос в Европе достаточно умеренным, чтобы избежать быстрого истощения запасов. Поэтому цены TTF, вероятно, будут оставаться очень чувствительными к прогнозам погоды, потокам СПГ и геополитическим событиям, влияющим на мировую торговлю СПГ.
Данный рыночный обзор подготовлен исключительно в информационных целях. Мы добросовестно стремимся собрать наиболее значимые данные из различных источников, однако анализ не следует рассматривать как рекомендацию или принимать в качестве единственного основания для каких-либо действий.